Lesezeit: 8 Minuten
Text und Bilder: Voxelmatters
- 426 eigenständige Unternehmen im Bereich Metall-Additive Manufacturing (AM) wurden analysiert und bewertet.
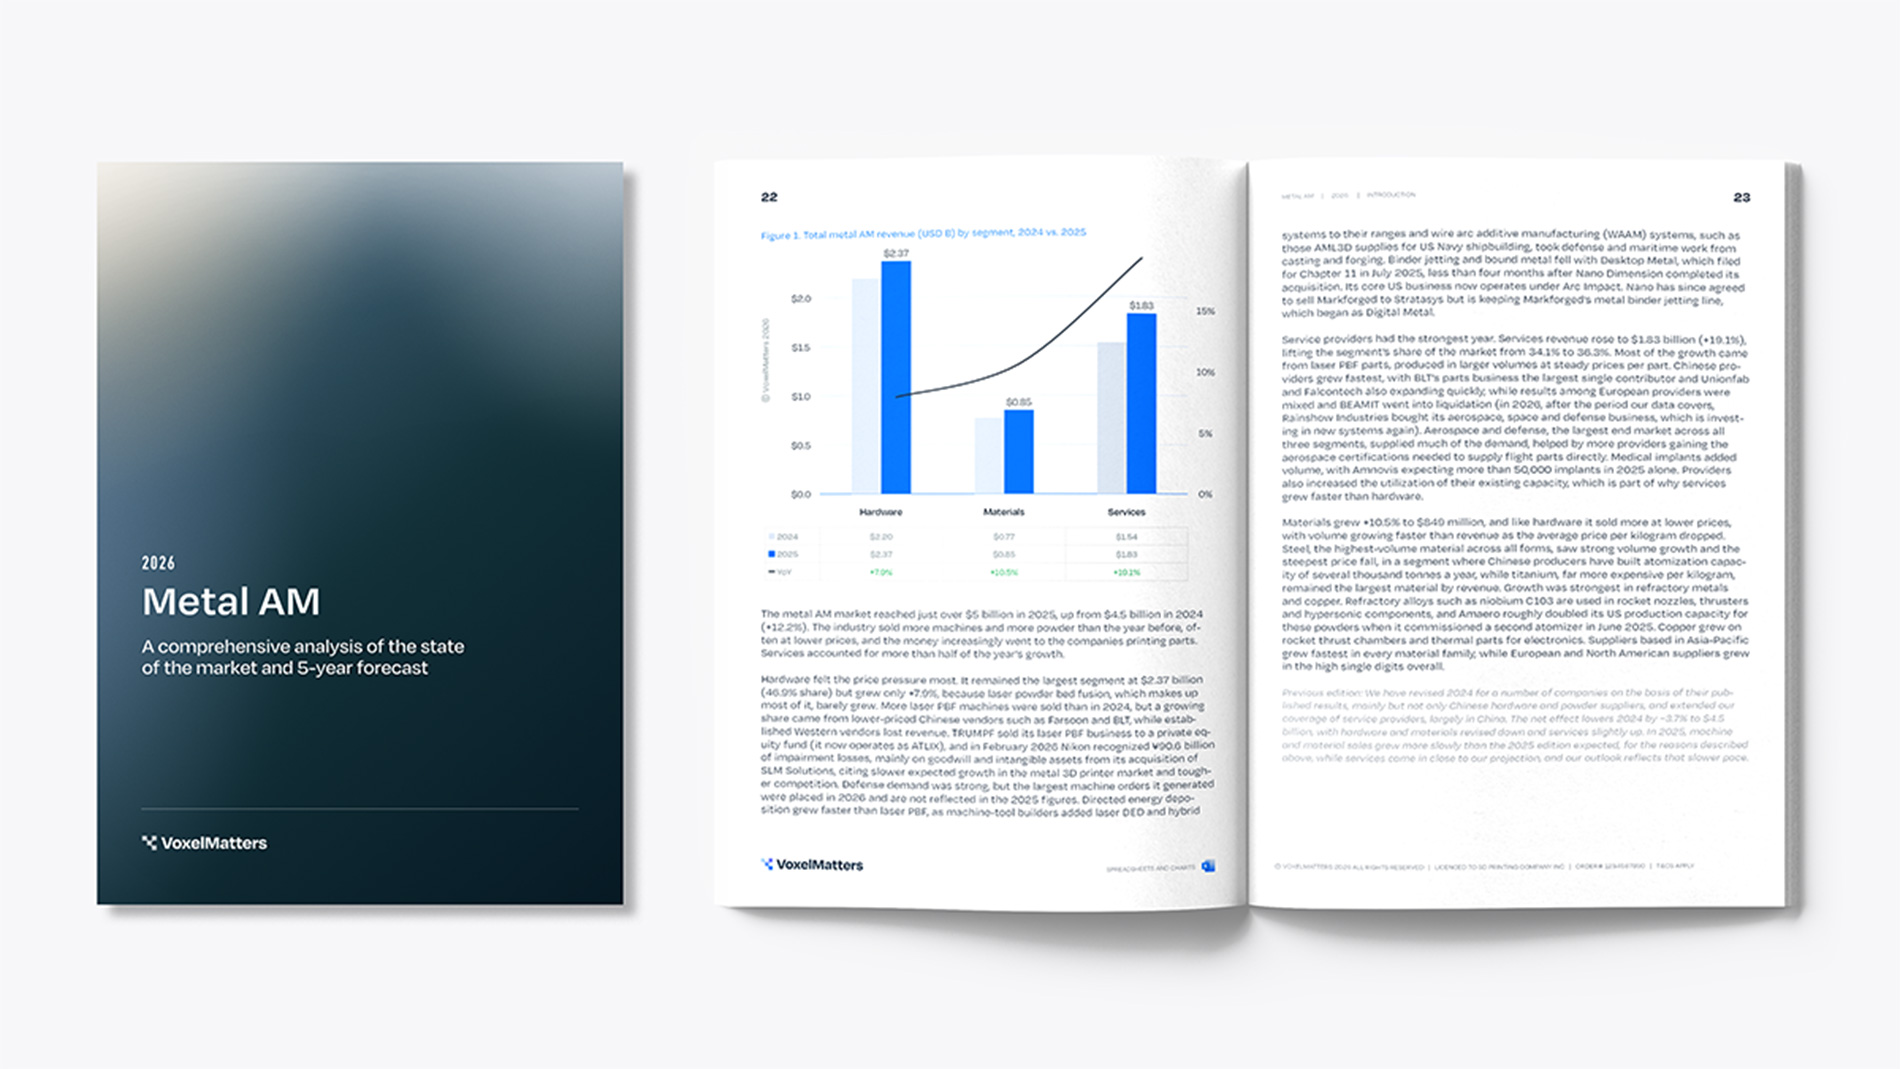
- Hardware, Materialien und Dienstleistungen im Metall-AM-Markt erzielten 2025 einen Umsatz von etwas mehr als 5 Milliarden US-Dollar.
- Der Markt soll bis 2030 auf rund 14,7 Milliarden US-Dollar wachsen, bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 23,9 %.
Diese neue Marktstudie von VoxelMatters bietet eine der umfassendsten Analysen und Prognosen des Marktes für metallische additive Fertigung (Umsätze und Stückzahlen), einschließlich Hardware, Materialien und Dienstleistungen, aufgeschlüsselt nach Anwendersegmenten und Regionen.
Der Bericht enthält den vollständigen Datensatz zu Hardware, Materialien und Dienstleistungen. Diese Datensätze können auch separat erworben werden.
Über den Bericht
Für viele der Unternehmen, die die metallische Additive Fertigung aufgebaut haben, war 2025 ein schwierigeres Jahr, als das Marktwachstum vermuten lässt. Die Umsätze im Bereich Laser Powder Bed Fusion (L-PBF), der Technologie, auf der die meisten dieser Unternehmen basieren, stiegen kaum, obwohl mehr Anlagen verkauft wurden. Grund dafür war, dass ein wachsender Anteil dieser Maschinen von preisgünstigeren chinesischen Anbietern stammte. Das Wachstum im Hardware-Segment wurde stattdessen von Technologien getragen, die große Bauteile fertigen können. Kunden aus den Bereichen Verteidigung, Energie und maritime Anwendungen setzten zunehmend auf Directed Energy Deposition (DED), einschließlich Wire Arc Additive Manufacturing (WAAM), sowie auf Cold Spray, um Gussteile und Schmiedeteile zu ersetzen, deren Beschaffung oft viele Monate dauert.
Mehrere der bekanntesten Unternehmen der Branche durchliefen im Laufe des Jahres Insolvenzen, Restrukturierungen oder Eigentümerwechsel. Dennoch wurden mehr Maschinen, mehr Ausgangsmaterialien und mehr gedruckte Teile verkauft als 2024. Den größten Beitrag zum Wachstum leisteten die Dienstleister. Metall-AM entwickelt sich zunehmend zu einer Produktionsindustrie, wobei Endbauteile mittlerweile die am schnellsten wachsende Produktkategorie bei Dienstleistern darstellen. Diese Ausgabe unserer Marktstudie verfolgt diesen Wandel über die Segmente Hardware, Materialien und Dienstleistungen hinweg und analysiert den globalen Markt nach Technologie, Untertechnologie, Anwendersegment und Region.
Der gesamte Metall-AM-Markt wuchs 2025 um 12,2 % auf etwas mehr als 5 Milliarden US-Dollar. Hardware blieb das größte Segment, doch Dienstleistungen verzeichneten das stärkste Wachstum. Dienstleister steigerten ihren Umsatz stärker als Hardware- und Materialunternehmen zusammen und bauten ihren Marktanteil weiter aus.
Im Hardware-Bereich machte Powder Bed Fusion (PBF) weiterhin den größten Umsatzanteil aus. Das Umsatzwachstum fiel jedoch gering aus, da die durchschnittlichen Preise für L-PBF-Anlagen zurückgingen. Gleichzeitig überstieg der Umsatz chinesischer L-PBF-Anbieter erstmals den ihrer deutschen Wettbewerber. DED war für etwa die Hälfte des zusätzlichen Hardware-Umsatzes verantwortlich. WAAM wuchs dabei schneller als DED insgesamt, während Cold Spray, getrieben durch Nachfrage aus Verteidigungs- und Reparaturanwendungen, noch stärker zulegte. Binder Jetting war der einzige Bereich mit rückläufigen Umsätzen. Ursache waren vor allem Restrukturierungen bei den Anbietern dieser Technologie und nicht zwangsläufig eine schwächere Marktnachfrage.
Desktop Metal beantragte im Juli 2025 Gläubigerschutz nach Chapter 11. Arc Impact übernahm das Kerngeschäft mit Binder Jetting und Materialien, um dieses mit Fokus auf die US-Produktion neu aufzustellen. TRUMPF verkaufte sein PBF-Geschäft, das nun unter dem Namen ATLIX operiert. Das Segment Paste Extrusion konnte seinen Umsatz mehr als verdoppeln und zog neue Investitionen an: Die Angstrom Group übernahm Mantle, während Stratasys eine Minderheitsbeteiligung an Tritone erwarb. Bereits im Jahr 2026 aufgegebene Aufträge, die sich erst in der nächsten Ausgabe der Studie widerspiegeln werden, deuten auf eine weiterhin starke Nachfrage aus dem Verteidigungssektor hin. Allein Beehive Industries bestellte 30 EOS M4 ONYX-Systeme zur Fertigung von Triebwerken für unbemannte Verteidigungsflugzeuge.
Im Materialsegment wuchs das Volumen stärker als der Umsatz, da ein großer Teil des zusätzlichen Bedarfs auf Drähte für WAAM und drahtbasierte Laser-DED-Verfahren entfiel. Diese Materialien kosten pro Kilogramm deutlich weniger als Pulver. Metallpulver machte dennoch weiterhin den Großteil der Materialumsätze aus, während die Preise stabil blieben. Titan- und Stahlpulver waren nach wie vor die wichtigsten Werkstoffe, wuchsen jedoch langsamer als andere Materialgruppen. Die höchsten Wachstumsraten verzeichneten hochschmelzende Metalle sowie Kupferlegierungen, getrieben durch Anwendungen in der Raumfahrt, Verteidigungsindustrie und Marine. Neue Liefervereinbarungen wurden unter anderem für die Niob-Legierung C-103 sowie Kupfer-Nickel-Werkstoffe geschlossen.
Der Großteil des Wachstums bei den Dienstleistern entfiel auf L-PBF-Bauteile. Ein Teil dieses Wachstums resultierte aus einer besseren Auslastung bereits installierter Anlagen, da die Investitionen in neue Maschinen nur moderat zunahmen. Endbauteile wuchsen schneller als Prototypen und Werkzeuge, da immer mehr Dienstleister die notwendigen Qualifikationen erhielten, um flugtaugliche Komponenten direkt zu liefern. Die höchsten Wachstumsraten verzeichneten jedoch DED- und Cold-Spray-Dienstleistungen, wenn auch von einer deutlich kleineren Ausgangsbasis aus.
Unternehmen aus dem asiatisch-pazifischen Raum (APAC) waren für mehr als die Hälfte des weltweiten Marktwachstums verantwortlich und konnten ihren Marktanteil ausbauen. Unternehmen aus EMEA blieben zwar insgesamt die größte Gruppe, doch die Hardwarehersteller aus APAC schlossen nahezu vollständig zu ihnen auf. Zudem wuchsen APAC-Dienstleister mehr als doppelt so schnell wie ihre Wettbewerber in EMEA und Nordamerika. Betrachtet nach Endmärkten waren Luft- und Raumfahrt sowie Verteidigung in allen drei Segmenten die größten Anwendungsbereiche.
Auf Basis der Entwicklungen der Jahre 2025 und davor sowie der bereits im Jahr 2026 platzierten Aufträge prognostizieren wir einen Gesamtmarktumsatz von rund 14,7 Milliarden US-Dollar bis 2030. Dies entspricht einer durchschnittlichen jährlichen Wachstumsrate von 23,9 %. Wir erwarten, dass Materialien unter den drei Hauptsegmenten das stärkste Wachstum erzielen werden, da größere Anlagenflotten mit höherer Auslastung betrieben und größere Bauteile gefertigt werden. Bei den Hardware-Technologien dürfte DED die stärksten Wachstumsimpulse liefern, während Luft- und Raumfahrt sowie Verteidigung ihren Marktanteil weiter ausbauen werden. Wie schnell etablierte Hardwareanbieter wieder stärker wachsen können, wird davon abhängen, wie zügig Dienstleister und Endanwender ihre bestehenden Kapazitäten auslasten und in welchem Umfang chinesische Anbieter den Preisdruck weiter erhöhen.
Auf Grundlage des VoxelMatters Directory, einer der weltweit größten Datenbanken für AM-Unternehmen mit mehr als 8.000 Einträgen, identifizierte unser Forschungsteam 130 Hardwarehersteller, 99 Materiallieferanten und 270 Dienstleister. Da einige Unternehmen in mehreren Segmenten tätig sind, beziehen sich die insgesamt 499 Segmenteinträge auf 426 einzelne Unternehmen. Im Vergleich zur vorherigen Ausgabe wurde die Marktabdeckung in allen Bereichen erweitert. Der zugrunde liegende Datensatz umfasst rund 118.000 Datenpunkte, und der Bericht enthält 70 Diagramme und Abbildungen.
Im Bericht berücksichtigte etablierte und aufstrebende Unternehmen
3D Systems, Additive Industries, ADDMAN, AddUp, AML3D, ATI, ATLIX, AVIMETAL, Bright Laser Technologies (BLT), Caracol, Carpenter Additive, Colibrium Additive, Continuum Powders, Cumberland Additive, DMG MORI, EOS, Eplus3D, Farsoon, FIT AG, FOMAS Group/Mimete, GF Machining Solutions, HBD, Höganäs, HP, JAMPT (Sojitz), JEOL, Legor, Linde AMT, Materials Solutions (Siemens Energy), Nikon SLM Solutions, Oerlikon, Pankl, Protolabs, Quickparts, Renishaw, Sandvik*, Sciaky, Sintavia, SPEE3D, Toolcraft, TRUMPF, UnionTech/Unionfab, Velo3D, voestalpine, XJet und viele weitere.
* Sandvik verkaufte sein Metallpulvergeschäft Osprey im Oktober 2026 an Mimir.
Der Bericht unterstützt bestehende Anbieter bei Marktanalysen und der strategischen Planung. Gleichzeitig soll er Unternehmen, die in den Metall-AM-Markt einsteigen möchten, dabei helfen zu entscheiden, in welchen Bereichen sie konkurrieren sollten. OEMs, die den Einsatz von Metall-AM für die Serienfertigung von Bauteilen prüfen, erhalten einen klaren Überblick über die heute verfügbaren Technologien, Materialien und Dienstleistungen sowie deren Vorteile und Herausforderungen. Investoren können die Studie nutzen, um zu beurteilen, welche Technologien und Unternehmen die besten Wachstumsaussichten haben.
Weitere Informationen zum Umfang und zur Methodik der Studie erhalten Sie auf Anfrage bei VoxelMatters.