Lesedauer: 10 Minuten
Text und Bilder: Von Scott Dunham, Executive Vice President, Additive Manufacturing Research / 3DPrint.com
Wenn es sich so anfühlt, als würden additive Fertigungsverfahren und 3D-Drucktechnologien zunehmend ihren Platz in Alltagsprodukten und unserem täglichen Leben finden, dann liegt das daran, dass sie genau das tun. Der Weg dorthin war lang, doch heute sind additive Technologien bereits in den frühesten Planungs- und Designphasen Teil der Diskussionen von Ingenieuren und Produktentwicklern. Obwohl weiterhin zahlreiche Herausforderungen bestehen und viele Anwendungsbereiche noch nicht vollständig erschlossen sind, werden weltweit bereits heute eine Vielzahl realer, kommerzieller Produkte und Bauteile mit additiven Fertigungsverfahren hergestellt.
Anfang dieses Jahres veröffentlichte Additive Manufacturing Research (AM Research) eine neue Ausgabe eines seiner ambitioniertesten Marktanalyseprojekte. Ziel war es, genau dieses Phänomen zu quantifizieren: Wie viele Bauteile werden jährlich additiv gefertigt? Unsere derzeit beste Schätzung, die zwangsläufig nicht den gesamten Markt erfassen kann, liegt für das Jahr 2025 bei rund 28 Millionen Metallbauteilen sowie beeindruckenden 454 Millionen Polymerbauteilen. Der größere Wandel betrifft jedoch nicht allein die Stückzahlen. Entscheidend ist, wie diese Teile hergestellt werden und welche Erwartungen Kunden heute an Dienstleister stellen. Aus einem Markt für „3D-Druckservices“ entwickelt sich zunehmend ein Markt für „additive Produktionsdienstleistungen“. Daher haben wir ein neues Modell entwickelt, um den Markt für 3D-Druck- und AM-Services künftig präziser zu beobachten und vorherzusagen.
Der Dienstleistungssektor ist ein wesentlicher Treiber dieser Entwicklung. Anbieter von Druckdienstleistungen verändern sich ebenso wie die Geschäftsmodelle, mit denen additive Fertigungsservices angeboten werden. In den vergangenen drei Jahren haben additive Dienstleistungen maßgeblich dazu beigetragen, die Branche dorthin zu bringen, wo sie heute steht. Gleichzeitig werden sie für die weitere Entwicklung der additiven Fertigung immer wichtiger. Diese Veränderungen machen den Markt jedoch auch dynamischer und komplexer. Für AM Research bedeutet dies, dass neue Einflussfaktoren berücksichtigt werden müssen. Dies hat die Entwicklung eines neuen Marktmodells angestoßen, das die nächste Evolutionsstufe des Dienstleistungsmarktes besser abbilden soll. Ein Vorhaben, das gerade erst beginnt.
Was sich heute im Markt für Druckdienstleistungen verändert
Um unsere Sicht auf die Entwicklung des Marktes besser einzuordnen, lohnt sich ein Blick darauf, wie wir den Markt bislang analysiert haben. Als das ursprüngliche Modell von AM Research im Jahr 2018 entwickelt wurde, sah die Branche noch grundlegend anders aus. Damals untersuchten wir mehr als hundert Dienstleistungsunternehmen weltweit und kategorisierten deren Aktivitäten anhand von Berichten, Unternehmensinterviews sowie veröffentlichten Fallstudien und Marketingmaterialien. Viele der größten Unternehmen der 3D-Druckbranche boten neben dem Verkauf von Druckern auch eigene Fertigungsdienstleistungen an. Um die Marktentwicklung kontinuierlich verfolgen zu können, schufen wir eine Datenbasis, in der die wichtigsten Akteure und ihre Aktivitäten systematisch erfasst wurden.
Zu dieser Zeit bestand der Markt für 3D-Druckdienstleistungen vor allem aus Rapid Prototyping und Modellbau, ergänzt durch einige Anwendungen im Gesundheitswesen. Der Markt war stark fragmentiert und von einigen wenigen bekannten Dienstleistungsbüros geprägt. Häufig dienten Druckservices als Einstieg für Unternehmen, die später dieselben Drucksysteme für die eigene Fertigung anschaffen sollten. Die wirtschaftlichen Rahmenbedingungen waren andere, und die Geschäftsbeziehungen eher transaktionsorientiert.
Grundsätzlich galt damals die Auffassung, dass Dienstleister keine eigentlichen Produktionspartner seien. Wer die additive Fertigung wirklich in die Serienproduktion integrieren wollte, musste die Technologie langfristig ins eigene Unternehmen holen, um Skalierbarkeit, Wirtschaftlichkeit und Qualität sicherzustellen. Dienstleister fungierten vor allem als vergleichsweise kostspielige Übergangslösung.
Ein weiterer bedeutender Treiber des Wandels innerhalb der gesamten AM-Branche, der den Dienstleistungsmarkt besonders beeinflusst, ist die zunehmende Nutzung additiver Fertigung im Verteidigungssektor vor dem Hintergrund globaler Konflikte. Regierungen verfügen sowohl über die Motivation als auch über die finanziellen Mittel, um die Skalierung additiver Fertigung voranzutreiben. Gleichzeitig benötigen sie etablierte Partner, um Produktionskapazitäten schnell aufzubauen. Dienstleister können hiervon erheblich profitieren, indem sie langfristige und volumenstarke Aufträge sichern, die ihre Betriebsgrößen nachhaltig stärken.
Hinzu kommt, dass seit 2018 zahlreiche spezialisierte additive Fertigungstechnologien entwickelt wurden, die nicht mehr primär als verkaufte Technologieplattformen gedacht sind. Unternehmen wie Seurat, VulcanForms, Divergent oder Norsk Titanium entwickeln eigene AM-Technologien und betreiben diese selbst, um Kunden direkten Zugang zu additiver Produktion zu ermöglichen.
Wandel ist unvermeidlich. Warum ist er wichtig?
Der Unterschied zwischen dem Dienstleistungsmarkt von damals und dem heutigen Markt ist entscheidend. Erfolgreiche Unternehmen konzentrieren sich mittlerweile darauf, vollständige Fertigungsprozesse anzubieten und nicht nur den reinen Druckvorgang.
Dieser Wandel ermöglicht zahlreiche Veränderungen entlang der gesamten Wertschöpfungskette. Für AM Research bedeutet dies, dass bestehende Marktdatenmodelle angepasst werden müssen, um diese Entwicklung korrekt abzubilden. Bisher wurden Umsätze im Dienstleistungsbereich hauptsächlich nach Regionen und Markt analysiert, basierend auf einer Wettbewerbsbetrachtung und der Einordnung der Anbieter in Metall- oder Polymeranwendungen.
Durch den Einstieg in große Verteidigungsprogramme in Bereichen wie Marineanwendungen, Hyperschalltechnologien oder Munitionsfertigung steigt jedoch die Bedeutung neuer Hochleistungslegierungen erheblich. Neben etablierten Titan- und Nickellegierungen gewinnen Werkstoffe auf Basis hochschmelzender Metalle, Alternativen zu Inconel wie MAR-M 247 oder maritime Kupfer-Nickel-Legierungen zunehmend an Bedeutung. Diese Materialien schaffen neue Möglichkeiten für hochwertige und differenzierte Anwendungen. Gleichzeitig etabliert sich Binder Jetting zunehmend als Alternative für bestimmte Hochleistungslegierungen. Darauf wurde auch in einem aktuellen Webinar von AM Research hingewiesen, das gemeinsam mit Continuum Powders und AmPd Labs durchgeführt wurde und sich mit dem Binder Jetting der Hochtemperatur-Superlegierung MAR-M 247 beschäftigte.
Solche Details konnten im bisherigen Modell kaum berücksichtigt werden. Sie sind jedoch entscheidend, um Wachstumspotenziale sowie die Umsatz- und Ertragschancen des Dienstleistungssektors realistisch einzuschätzen.
Parallel dazu wächst ein weiterer Bereich rasant: kostengünstige und hochskalierbare Produktionsmodelle auf Basis vernetzter Farmen von Desktop-Kunststoffdruckern. Diese Unternehmen haben vielfach eigene Märkte geschaffen, indem sie relativ einfache Produkte in großen Stückzahlen und zu Kosten fertigen, die mit dem Spritzguss konkurrieren können. Einige der erfolgreichsten Beispiele nutzen dieses Modell sogar für die Herstellung eigener Produkte, darunter Wigglitz, CruiseCup, und Wooj.
Der Einfluss solcher Print-Farm-Unternehmen auf den Dienstleistungsmarkt wächst rasant. Aufgrund der Geschwindigkeit und Größenordnung ihrer Expansion wird es zunehmend schwieriger, sie mit den bisherigen Modellen vollständig abzubilden. Gleichzeitig eröffnen sie ein neues Anwendungsfeld für kostengünstige und qualitativ hochwertige Serienfertigung, das deutlich größere Produktionsvolumina ermöglicht als jemals zuvor in der Geschichte des Marktes.
Ein Blick hinter die Kulissen der Marktanalyse von AM Research
All diese Entwicklungen machen den Markt für additive Fertigungsdienstleistungen zu einem der spannendsten Segmente der Branche. Gleichzeitig bilden sie die Grundlage für ein neues Forschungsprojekt bei AM Research. Erstmals möchten wir die Branche aktiv an diesem Prozess teilhaben lassen. Während dieser Artikel die Marktveränderungen beschreibt, die neue Analyseansätze erforderlich machen, werden zukünftige Beiträge das neue Marktmodell detaillierter vorstellen und erläutern.
Derzeit analysiert AM Research die Hardware- und Materialsegmente der additiven Fertigung mit einem Bottom-up-Modell, das auf installierten Anlagen und deren Auslastung basiert. Der große Vorteil dieses Ansatzes besteht darin, dass sämtliche Kennzahlen unmittelbar auf Produktionskapazitäten und aktiv genutzte Maschinen zurückgeführt werden können. Dadurch lassen sich Entwicklungen sehr detailliert nachvollziehen.
Im Dienstleistungsmarkt war ein solcher Ansatz bislang nicht möglich, da der Fokus vor allem auf Umsatzentwicklungen und weniger auf der tatsächlichen Produktionsfähigkeit der eingesetzten Technologien lag. Da sich die Branche inzwischen weitgehend vom reinen Prototyping entfernt hat, kann nun derselbe produktionsorientierte Bottom-up-Ansatz genutzt werden, um deutlich präzisere Erkenntnisse zu gewinnen.
Das neue Servicemodell wird daher künftig ebenfalls auf den eingesetzten Maschinen im Dienstleistungssektor basieren. Dadurch werden neue Analyseebenen geschaffen, die Trends und Marktchancen frühzeitig sichtbar machen sollen.
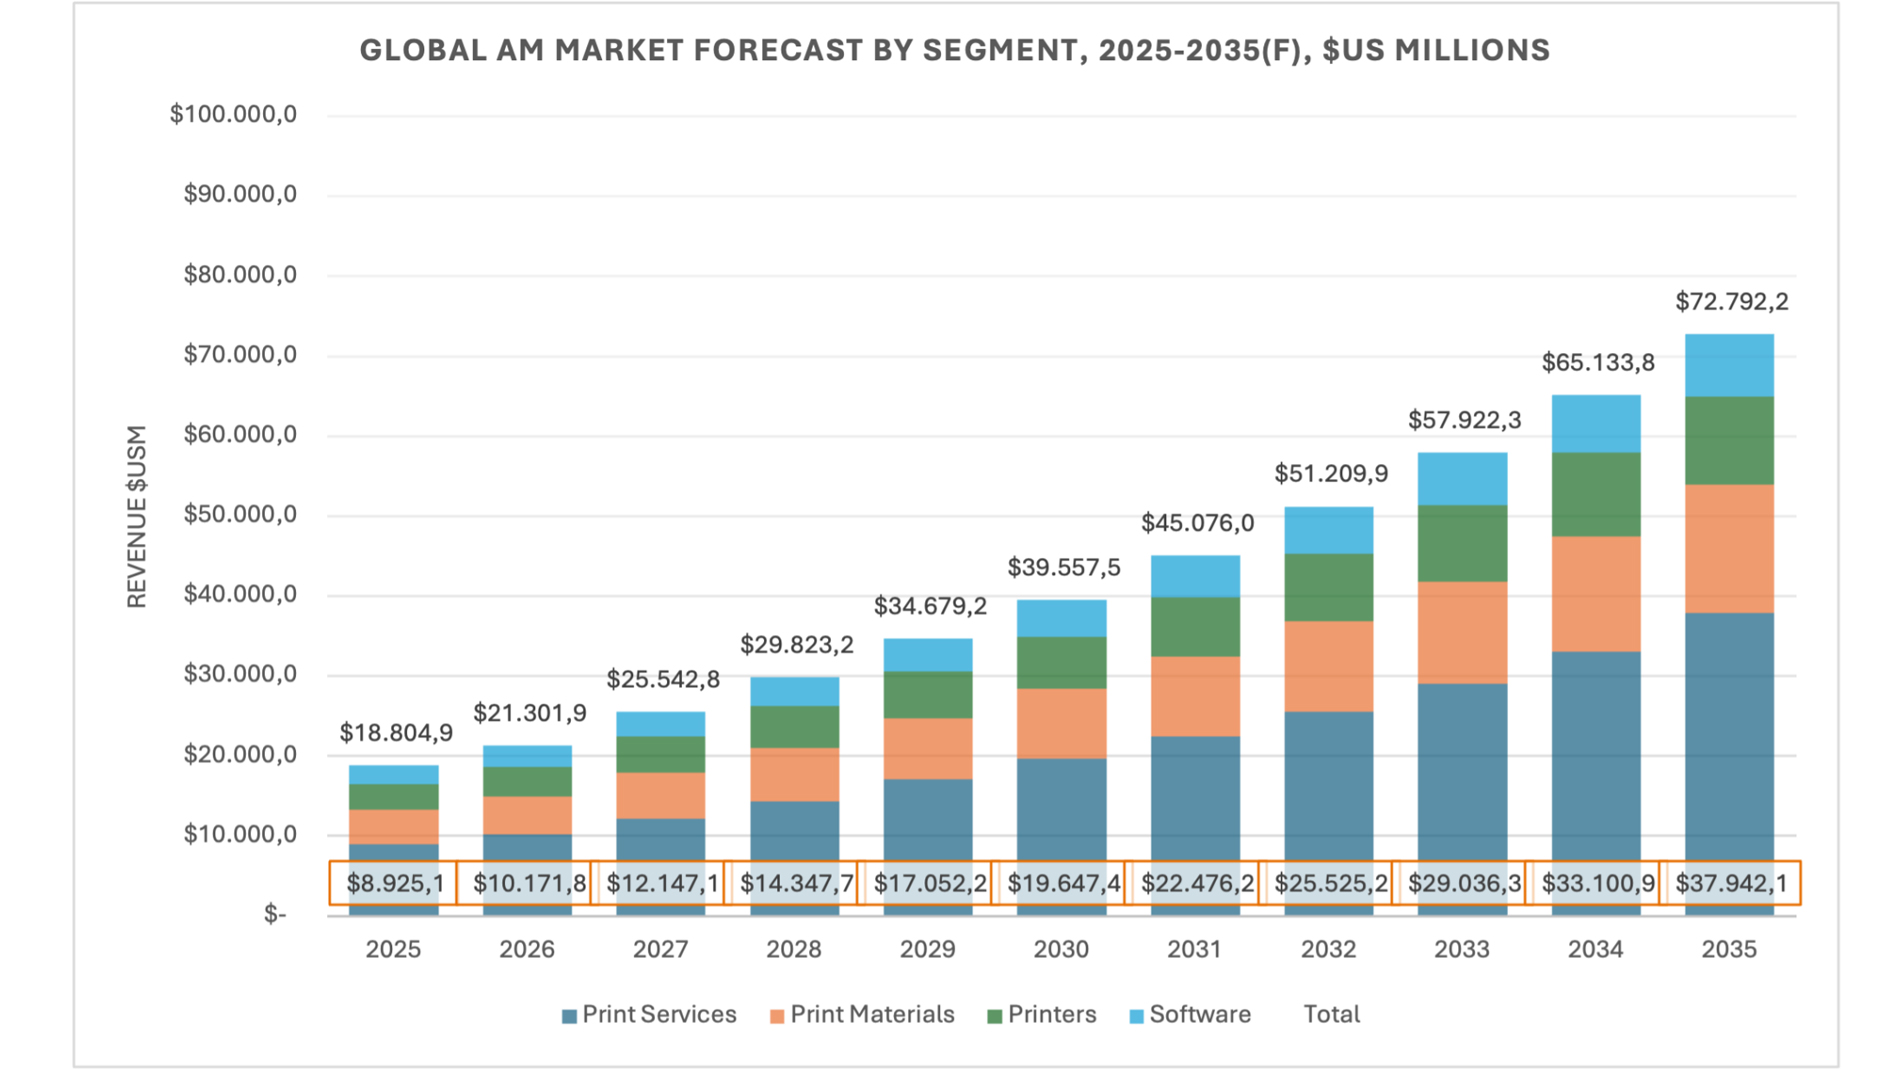
Der Dienstleistungsbereich ist bereits heute das größte Segment des weltweiten AM-Marktes. AM Research schätzt dessen Volumen im Jahr 2025 auf rund 8,9 Milliarden US-Dollar und prognostiziert ein Wachstum auf nahezu 38 Milliarden US-Dollar bis 2035.
Die aktuellen Prognosen auf Basis der Daten von Anfang 2026 zeigen ebenfalls ein Wachstum von etwa 9 Milliarden US-Dollar Ende 2025 auf nahezu 38 Milliarden US-Dollar in den kommenden Jahren. Die Erwartung eines deutlichen Marktwachstums ist somit bereits fest verankert. Die in diesem Artikel beschriebenen Entwicklungen stützen diese Prognosen zusätzlich. Noch präzisere Vorhersagen werden jedoch erst möglich sein, wenn einzelne Teilsegmente des Dienstleistungsmarktes genauer analysiert werden können. Genau hier setzt der neue, maschinenzentrierte Bottom-up-Ansatz an.
Ausblick: Neue Berichte und Analysen
Die Arbeiten werden in einem neuen Datensatz sowie einem umfassenden Marktbericht zur nächsten Generation des AM-Dienstleistungsmarktes münden. Wir laden unsere Leserinnen und Leser sowie unsere Kunden ein, diesen Prozess zu begleiten und die Forschungsansätze zu verfolgen, die in die Entwicklung des neuen Modells einfließen. Dieser Ansatz ermöglicht zusätzliche Einblicke in die Faktoren, die unsere Modelle prägen und damit letztlich auch die Entwicklung der Branche beeinflussen.
Künftig werden wir regelmäßig Marktupdates veröffentlichen, die Blogbeiträge und Analysen miteinander verbinden. Im Anschluss wird ein vollständiger Marktbericht mit sämtlichen Ergebnissen, Datensätzen und Prognosen erscheinen. Die Studie kann bereits vorab bestellt werden; die finale Version inklusive vollständigem Datensatz wird im vierten Quartal 2026 beziehungsweise im ersten Quartal 2027 veröffentlicht.
Unternehmen, die ausgelagerte Druckdienstleistungen anbieten, sind eingeladen, über info@additivemanufacturingresearch.com mit AM Research Kontakt aufzunehmen und ihre Erfahrungen einzubringen. Der Austausch mit Marktteilnehmern hilft dabei, das Modell weiter zu verfeinern und die künftige Entwicklung des Dienstleistungsmarktes noch präziser abzubilden.